ПАРИ
Разбиване на митовете за еврозоната и истината за еврото

МИТ 1: “С еврото няма да поемаме чужди дългове”
ФАКТ: С влизане в еврозоната ставаме членове на ESM (Европейски стабилизационен механизъм). България трябва да внесе около 420 млн. евро като реална сума + поема задължение за още ~3,3 млрд. еврогаранционен капитал.
Ако държава като Италия, Гърция или Испания фалира, ESM решава (със 85% мнозинство) дали да отпуска помощ. Ние нямаме блокираща квота — т.е. дори да гласуваме “против”, ще трябва да участваме.
Истината: България няма да плаща автоматично чужди дългове, но с еврото става част от общата гаранционна схема за спасяване на други държави. Това е реален финансов риск.
МИТ 2: “Няма значение, че ЕЦБ е на загуба — централните банки не са за печалба, а ЕЦБ плаща лихви на националните банки”
ФАКТ: Сега БНБ изкарва около половин милиард лева годишно печалба, които директно превежда в българския бюджет.
ЕЦБ обаче отчете загуба от 7,9 млрд. евро за 2024 и 7,8 млрд. за 2023 год. и се очаква да остане на загуба в следващите години.
Причината не е, че ЕЦБ „дава пари“ на националните банки, а защото:
– години наред ЕЦБ изкупуваше държавни облигации (особено на силно задлъжнели държави) с почти нулеви или отрицателни доходности;
– след това рязко вдигна лихвите, за да спре инфлацията, което я принуди да плаща високи лихви на търговските банки, които държат пари при нея;
така се получи огромен разход, който балансът на ЕЦБ не може да покрие.
Дори Бундесбанк отчита рекордни загуби заради тази система — и това е ясен сигнал, че проблемът е структурен, а не временен.
Истината: Централните банки не са търговски дружества, но печалбите им са важни за бюджета. Сега България печели от БНБ; в еврозоната ще сме зависими от загубите на ЕЦБ — това са средства,, които бюджетът губи, а не просто „счетоводни записи“.
МИТ 3: „Валутният борд е колониална схема, наложена отвън, защото не можем сами да управляваме парите си“
ФАКТ: Да, България въведе валутния борд през 1997 г. заради вътрешна криза и хиперинфлация, причинени от безконтролно печатане на пари и финансиране на правителствения дефицит чрез БНБ. Но:
Бордовата система се управлява от самата БНБ – не получаваме ежедневни инструкции отвън.
Валутният борд е ефективен инструмент за дисциплиниране на политиците и осигуряване на финансова стабилност — не само в бивши колонии, а и в успешни примери като Естония (преди еврото), Хонконг или Сингапур.
В еврозоната държавите също нямат собствена парична политика, а се подчиняват на ЕЦБ – те на практика са в система управлявана отвън, където България ще има минимален глас.
Истината: Валутният борд не е „колониална опека“, а механизъм, който България сама избра, за да озапти политическата безотговорност. Еврозоната също е система без национална парична политика — но там решенията ще се взимат отвън, а не в БНБ.
МИТ 4: „Валутният борд може лесно да бъде премахнат от парламента — значи е рисков и несигурен“
ФАКТ: Субсидиарност и отчетност: Валутният борд е уреден със закон от българския парламент — избрани от хората представители, които носят политическа отговорност пред гражданите. Решенията се взимат близо до хората, а не в далече във Франкфурт.
Емпирически успех: Бордът работи успешно вече над 27 години. Никое правителство или партия не е посмяло да го пипа, защото той е гарант за финансова дисциплина и стабилност — дори през кризи (глобалната финансова криза, КТБ, Гърция, Ковид и т.н.)
Истинският риск е премахването му: С еврото бордът ще бъде изцяло заменен от общата рамка на еврозоната, която дава на политиците по-широки възможности да трупат дългове.
Поправката от 2020 г.: Когато влязохме в ERM II, в чл. 29 от Закона за БНБ беше записано, че фиксираният курс лев/евро вече зависи от европейски решения, а не само от България. Това е на практика отслабване на борда.
Истината: Бордът не е слаб, защото зависи от българския парламент. Напротив — той осигурява локална отчетност и финансова дисциплина. Слабостта дойде от прехвърлянето на решенията навън след 2020 г., а с еврото този процес ще приключи изцяло.
МИТ 5: „С еврото и Банковия съюз повече няма да има банкови кризи като КТБ, няма да се спасяват банки с държавни пари, а ще сме защитени от европейските механизми.“
ФАКТ: Европейските механизми не са гаранция срещу банкови фалити или публично спасяване.
Примери за банки, спасени с пари на данъкоплатците (въпреки европейския надзор):
Banca Popolare di Bari → €900 млн.
Banca Carige → €3 млрд.
Caixa Geral de Depósitos → €3,9 млрд.
Monte dei Paschi di Siena → €5,4 млрд.
Cyprus Cooperative Bank → €6,1 млрд.
Norddeutsche LB → €7,9 млрд.
Veneto Banca & Banca Popolare di Vicenza → €16,8 млрд.
Само Banco Popular (Испания, 2017) беше спасена чрез европейския механизъм (BRRD), без пари на данъкоплатците.
SRM и SRF:
SRM (Единен механизъм за преструктуриране) решава кои банки да спасява, но България няма да има реално влияние там.
SRF (Единен фонд за преструктуриране) трябва да достигне €77 млрд. до 2030 г. Българските банки ще започнат да внасят в него, но ако парите не стигнат, държавата поема остатъчния риск.
ELA (Emergency Liquidity Assistance):
Това е спешна ликвидна помощ, одобрявана от ЕЦБ.
Малки държави като България нямат тежест в решенията на ЕЦБ и могат да останат без достъп в кризисни моменти (пример: Гърция, 2015 г.).
Истината: С присъединяването си България влиза в система с доказани слабости, поема финансови рискове без достатъчен контрол и остава зависима от решения на ЕЦБ, които не са автоматично в наша полза.
МИТ 6: „В Банковия съюз е невъзможно прането на пари, защото ЕЦБ контролира всичко.“
ФАКТ: Борбата с прането на пари (AML) не е в правомощията на ЕЦБ — тя отговаря само за надзора върху стабилността на банките (капитал, ликвидност), а AML остава в ръцете на националните органи. Освен това в ЕС се подготвя централна AML агенция (AMLA), която ще следи всички държави, независимо от валутата им.
Примери за големи скандали с пране на пари в страни от еврозоната и под ЕЦБ надзор:
ABLV Bank → закрита след разследване от САЩ за пране на пари
Danske Bank → $200 млрд. изпрани от руски олигарси
FBME Bank → закрита заради връзки с международна престъпност и тероризъм
ING → €675 млн. глоба за пропуски в AML контрола
Nordea → €95 млн. глоба за слабо AML спазване
Pilatus Bank → закрита, шефът ѝ арестуван в САЩ
Satabank → закрита заради разследване за пране на пари
Société Générale → $1,3 млрд. глоба заобикаляне на санкции и AML пропуски
Versobank → лиценз отнет заради AML нарушения
Истината: Влизането в еврозоната не носи автоматично „чисти“ банки. ЕЦБ няма пълномощия за AML — успехът зависи от националния контрол и ефективността на общоевропейската регулаторна рамка.
МИТ 7: „ЕЦБ и национални банки като БНБ не могат да финансират държавен дълг в еврозоната, защото това е строго забранено.“
ФАКТ: Да, чл. 123 от Договора за функционирането на Европейския съюз (ДФЕС) забранява на ЕЦБ и национални банки (като БНБ, ако България влезе в еврозоната) да купуват директно държавен дълг. Но покупката на облигации на вторичния пазар е позволена от Съда на ЕС, което дава възможност за индиректна подкрепа на държавите и заобикаляне на тази забрана (решения Gauweiler от 2015 год и Weiss от 2018 на СЕС)
Германският конституционен съд не се съгласи с европейския съд и критикува ЕЦБ, че не е анализирала достатъчно икономическите ефекти на програмите си за изкупуване на дълг; Според немците политиката на ЕЦБ води до „зомби фирми“ – компании, които оцеляват само заради евтини кредити, вместо да фалират; създава се имотен балон, защото ниските лихви покачват цените на имотите, а и се насърчава липса на финансова дисциплина в държавите, тъй като лесният достъп до финанси чрез изкупуване на дълг намалява стимулите за фискални реформи
Истината: Забраната за финансиране на държавен дълг се заобикаля чрез покупки на вторичния пазар, както потвърждават Gauweiler и Weiss. Германските съдии убедително критикуват ЕЦБ за липса на анализ и водената от нея политика.
Анализ на Стефчо Станев: 7 разбити мита за еврозоната
- Тази медия използва изображения създадени от Изкуствен Интелект.
ПОДХОДЯЩА МУЗИКА ЗА ЛЮБИТЕЛИТЕ НА ЙОГА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
ПАРИ
⚠️ До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊Всичко!
До 𝟐𝟎𝟑𝟎 г. НАП спира да проверките по документи. Ще вижда счетоводството ти НАЖИВО – по продукти, по сметка, по фактури. Всеки ден. 📊 Всичко!
Фирма, която подреди сметкоплана и себестойността си СЕГА, ще посрещне новото изискване готова. Фирма, която го остави разхвърляно, ще го открие късно – под натиск на краен срок от НАП. ⏳
Тук обаче е уловката, която малко хора виждат: 🔍

SAF-T НЕ анализира нищо – само ПОКАЗВА вече готовия резултат от дейността ти.
На НАП не му пука дали губиш 𝟓% или 𝟐𝟓% марж.
Той ще иска ДОКЛАД, не диагноза – скритите загуби продължават да се влачат с фирмата, невидими и за НАП, и за теб. 🙈
Ето и уловката: ако тръгнеш да си “подреждаш къщичката” ПОСЛЕ, докато вече се отчиташ по SAF-T – промяната спрямо предишни подадени файлове ще се види веднага.
Точно това несъответствие може даже и да предизвика данъчна проверка. 😳
Затова прозорецът за промяната е СЕГА, преди да влезеш в задължението за подаване на файла в НАП, защото после самото подреждане може да стане риск, не подобрение. ✅
Ако разпознаваш ситуацията при теб – пиши ми на лично съобщение.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
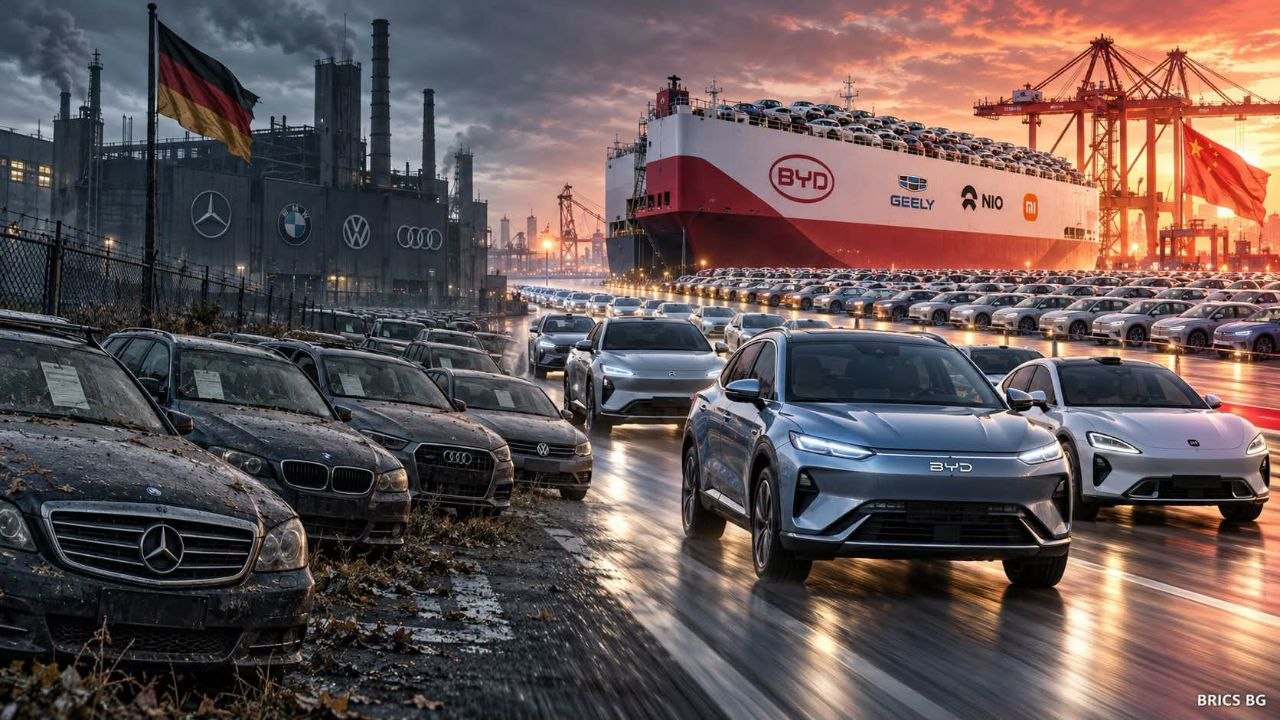
Китайската автомобилна индустрия отново показва какво означава да контролираш цялата верига — от батерията и конвейера до палубата на собствения си кораб.
Според морски издания BYD се готви да поръча още 10 гигантски автомобиловоза, всеки с капацитет около 9200 стандартни места (CEU). Това не е просто логистична сделка. Това е стратегически ход на държава и компания, които отказват да зависят от чужд капацитет, когато светът вече иска китайски електромобили.
Гигантите от класа на „BYD Shenzhen“ вече не са изключение, а стандарт за следващата вълна.
Ако поръчката се реализира, корабите ще бъдат построени от China Merchants Industry в корабостроителниците Дзинлин и Хаймън, с доставки между 2027 и 2029 г. Десетте нови съда ще добавят около 92 000 места към собствения флот. От осем кораба днес BYD ще стигне до 18, с общ капацитет над 130 000 автомобила на борда. Това е флот, който вече не моли за място на чужди линии.
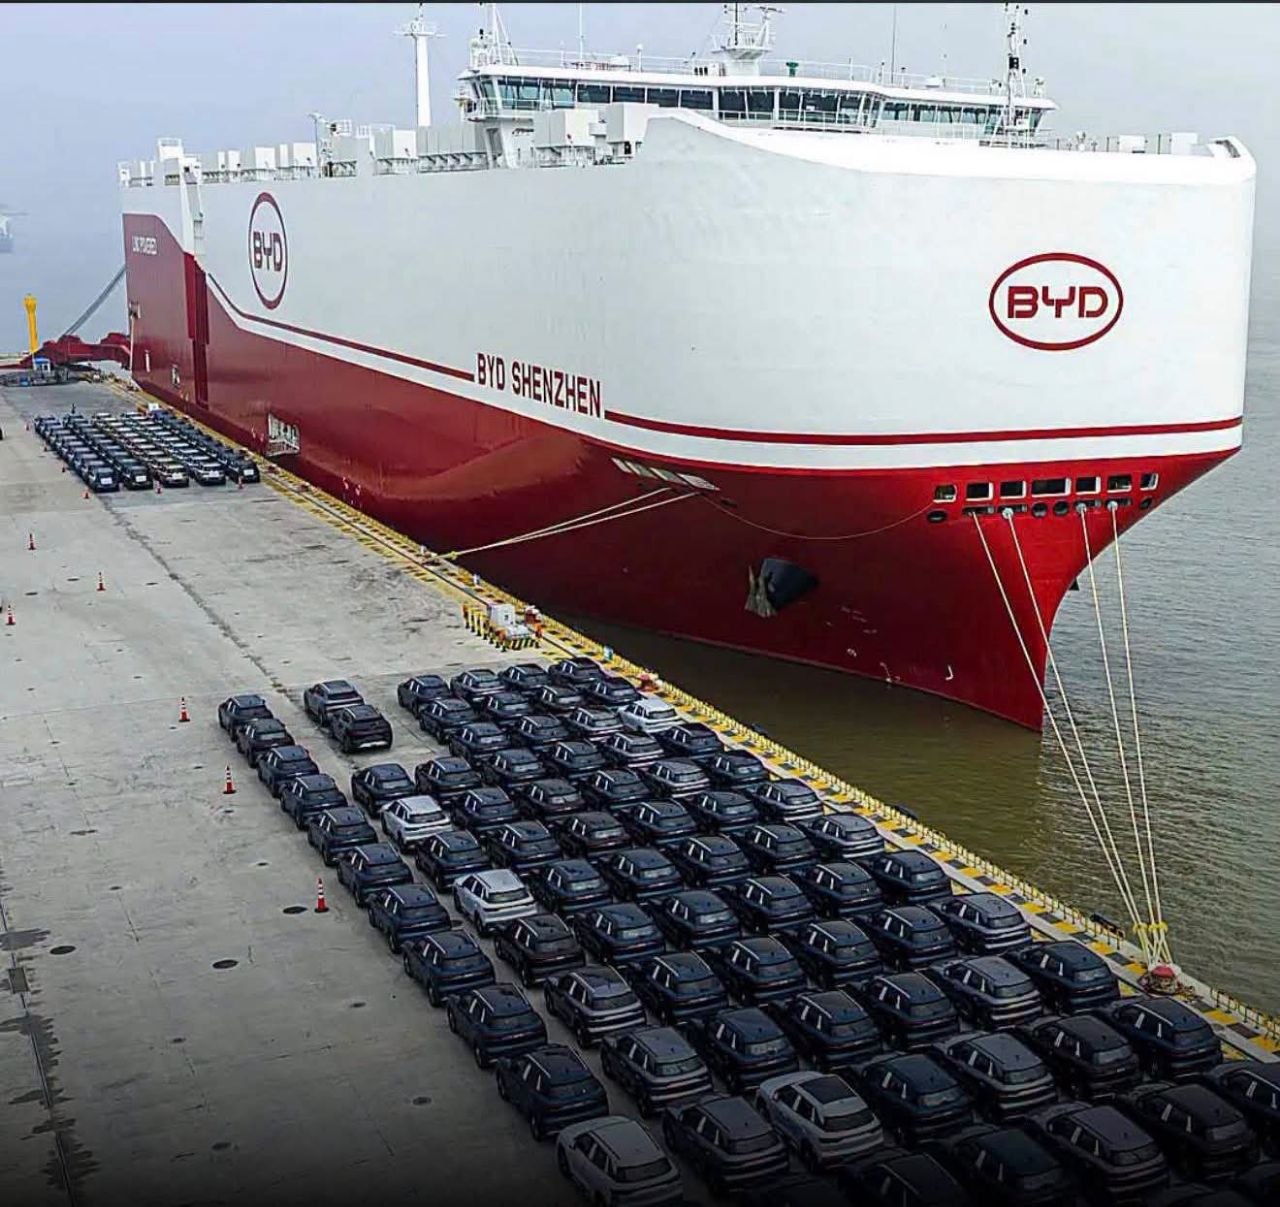
Първият кораб — Explorer No.1 — тръгна от Китай през януари 2024 г. За по-малко от две години компанията сглоби цяла ескадра: Хъфей, Чанджоу, Шънджън, Сиан, Чанша, Джънджоу и Дзинан. „BYD Shenzhen“ с 16 палуби и 9200 места вече беше сред най-големите автомобиловози в експлоатация. Новите единици ще бъдат от същия клас — LNG двугоривни Ro-Ro съдове, по които колите се качват и слизат на собствен ход. Китай не само произвежда колите. Китай вече строи и корабите, които ги носят.
Причината е ясна и се вижда в числата. През август 2026 г. BYD е изнесла от Китай около 184 000 нови енергийни автомобила — ръст от над 130% спрямо същия месец на предходната година. За първите осем месеца износът от Китай достига приблизително 1,127 млн. единици. Ако се включат и продажбите от заводи извън страната, задграничните доставки на групата вече надхвърлят 1,16 млн. за същия период.
Това не е изолиран успех на една марка. През август целият китайски износ на леки автомобили скочи със 77,5% до около 894 000 единици, докато вътрешните продажби на дребно паднаха с около 23,7%. Китайската индустрия не се свива. Тя се пренасочва. Когато вътрешният пазар се охлажда заради ценова война и насищане, заводите не спират — те пълнят кораби.
Именно тук се вижда разликата между производител и индустриална сила. Много западни марки все още разчитат на наети линии и чужди логистични оператори. BYD инвестира в собствен флот, защото тесните места в световния автомобилен транспорт вече ограничават растежа. Според аналитици от Deutsche Bank ръководството е признало, че през тази година именно недостигът на корабен капацитет е държал износа по-ниско от възможното. Отговорът не е жалба към пазара. Отговорът е поръчка за още десет гиганта.
Същата логика важи и за целите. Reuters, позовавайки се на Deutsche Bank и Citi след среща с мениджмънта, съобщи, че BYD обсъжда износ и задгранични продажби над 2,5 млн. автомобила през 2027 г., след като целта за 2026 г. вече е вдигната до 1,9–2,0 млн. Компанията все още не е потвърдила тази цифра с официално съобщение, но посоката е недвусмислена: повече собствени кораби, повече местно производство в Унгария, Бразилия и Индонезия, по-малко зависимост от мита и чужди пристанищни опашки.
Това е китайският модел в чист вид. Батериите са собствени. Заводите са мащабни. Корабите се строят в китайски верфи. Горивото е по-чисто — LNG двугоривни системи, които отговарят на по-строгите международни норми. Дори на борда се използват технологии от собствената екосистема на BYD. Вертикалната интеграция тук не е модна дума, а способност да се пренесе милион автомобила през океана, без да се чака чужд слот.
За Европа, Латинска Америка, Югоизточна Азия и Австралия това означава едно: китайските електромобили няма да спрат на кейовете, защото някой друг няма свободен кораб. BYD вече строи своя „морски мост“. А зад него стои цяла индустриална система, която за няколко години превърна износа от допълнение в основен двигател.
Китай не иска разрешение да изнася бъдещето си. Той си го строи — палуба по палуба. И ако Хутите блокират на напълно входа за Европа, Китай вече имат блан Б – и той се казва Северният морски път. А кой го контролира, всеки може да се досети 😊😊😊
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ
Саудитска Арабия — най-големият износител на петрол в света — разполага със запаси за поддържане на износа през Янбу за едва около пет до седем дни.
Това не е резерв. Това е обратно броене.
Източно-западният петролопровод на кралството — основният маршрут, чрез който саудитският петрол заобикаля блокирания Ормузки проток — беше ударен с дронове и спрян. Един от източниците на Reuters оценява ремонта на до пет–шест седмици. Други допускат по-бързо или частично възстановяване на потока. Официален срок от Рияд все още няма.
Дори тръбата да бъде ремонтирана по-бързо, проблемът не приключва в Янбу. На южния изход на Червено море хутите затягат натиска около Баб ел-Мандеб и заплашват саудитските кораби.
Това вече не е просто поредният геополитически мем. Това е пряк риск за световните енергийни пазари — и особено за Европа, която е силно зависима от вноса на дизел и вече плаща рекордни премии за него.
Какво точно се случи
На 10–11 септември дронове, за които Саудитска Арабия твърди, че са изстреляни от иракска територия, удариха съоръжения по East–West Pipeline, известен още като Petroline.
Рияд спря тръбопровода като предпазна мярка. Сателитни изображения показаха пожар и щети по инфраструктурата. Ирак освободи високопоставен военен командир, а президентът на САЩ Доналд Тръмп обвини Иран. Официална отговорност за самата атака първоначално не беше поета.
Петролопроводът е дълъг приблизително 1200 километра и е построен през 80-те години именно като стратегически обходен маршрут при криза в Персийския залив.
След като войната с Иран сви трафика през Ормуз, Саудитска Арабия започна да пренасочва през тръбопровода около четири милиона барела дневно към пристанището Янбу на Червено море. Това количество се равнява на приблизително 4% от световното петролно предлагане.
Сега основният байпас е спрян.
Според източници на Reuters запасите в Янбу могат да поддържат досегашния износ само още пет до седем дни. Саудитска Арабия разполага и с ограничени количества в египетските терминали Айн Сухна и Сиди Керир, но хранилищата не са пълни и могат единствено временно да отложат проблема.
Без възстановяване поне на част от потока през Petroline износът през Червено море неизбежно ще започне да намалява. Reuters
През април същият петролопровод също беше атакуван, но пълният му капацитет беше възстановен сравнително бързо. Този път оценките се разминават драматично — от частичен рестарт в близките дни до пет–шест седмици ремонт.
За пазара разликата между „дни“ и „седмици“ се измерва в милиони барели, рекордни транспортни разходи и нова инфлационна вълна.
Вторият капан: хутите и Баб ел-Мандеб
Проблемът не свършва с тръбата.
Хутите достигнаха стратегическия остров Перим, известен още като Маюн, в самия пролив Баб ел-Мандеб. Сили на международно признатото йеменско правителство са се изтеглили от острова и от намиращия се срещу него крайбрежен район Дубаб.
Това не означава, че проливът вече е напълно затворен — корабите все още преминават. Но хутите предупредиха, че могат да атакуват саудитски плавателни съдове. Самата заплаха е достатъчна, за да повиши застраховките, фрахта и риска за всяка компания, която реши да използва маршрута. Reuters
Обиколният път около Африка може да добави около 22 дни към плаването. Междувременно цените за наемане на танкери вече достигат рекордни равнища, а корабното гориво също поскъпва.
Така Саудитска Арабия се оказва притисната от три посоки:
* на изток — силно ограниченият Ормузки проток;
* във вътрешността — спреният East–West Pipeline;
* на запад — нарастващата заплаха около Баб ел-Мандеб.
Това не е пълна физическа блокада на кралството, но е най-тежкото едновременно изпитание за трите му основни експортни направления.
Защо Европа трябва да гледа към дизеловата колонка
Европа не зависи от Персийския залив за целия си суров петрол. Норвегия, САЩ, Казахстан и други доставчици осигуряват значителна част от вноса.
Ахилесовата пета на Европа е другаде — в дизела и останалите средни дестилати.
След прекратяването на прекия внос на руски горива Близкият изток се превърна в един от основните заместители. Но през 2026 г. предлагането се свива едновременно от няколко страни:
* доставките от Персийския залив са ограничени от войната и затрудненото корабоплаване;
* руските рафинерии са засегнати от украински удари;
* Москва ограничи износа на дизел, за да стабилизира собствения си вътрешен пазар;
* европейската рафинерийна система не разполага с достатъчно свободен капацитет;
* маршрутите стават по-дълги, по-скъпи и по-рискови.
Резултатът вече се вижда. Европейският дизелов „крек“ спред — премията на дизела спрямо суровия петрол — премина границата от 100 долара за барел. Това е сигнал, че проблемът не е само високата цена на петрола, а реалният недостиг на конкретния рафиниран продукт.
Брентът вече се върна над 107 долара за барел, но дизелът поскъпва още по-бързо. Reuters
Ако саудитският петролопровод остане спрян седмици, под въпрос ще се окажат потоци, равняващи се на около 4% от световното предлагане. Това не означава, че утре на пазара автоматично ще има с 4% по-малко дизел. Последицата е по-сложна — и потенциално по-опасна:
* по-малко суровина достига до работещите рафинерии;
* свободните количества се пренасочват към онзи, който плаща най-висока цена;
* танкерите пътуват по-дълго и струват повече;
* застрахователната премия се вгражда във всеки превозен барел;
* Европа, Азия и Африка започват да наддават за едни и същи товари.
Точно така една далечна атака срещу помпена станция се превръща в по-скъп транспорт, строителство, земеделие и храна в Европа.
Дизелът не е просто гориво за автомобили. Той движи камионите, тракторите, строителната техника, резервните генератори и огромна част от индустриалната логистика.
Следващата спирка: колонката
В началото на септември средната цена на дизела в Европейския съюз вече беше около два евро за литър, като в редица държави стойностите бяха значително по-високи. В България различните седмични източници поставяха средната цена приблизително около 1,81–1,84 евро за литър.
Това все още е под равнищата в голяма част от Западна Европа, но посоката е ясна. Последните официални данни могат да бъдат проследени в седмичния петролен бюлетин на Европейската комисия.
Ако ремонтът на Petroline отнеме седмици, а заплахата в Баб ел-Мандеб остане, пазарът ще добави нова рискова премия. Подобни сътресения достигат до бензиностанциите със закъснение — първо се движат цените на едро, след това договорите с доставчиците и накрая таблата на колонките.
Затова въпросът вече не е дали Европа ще усети удара.
Въпросът е колко силно — и колко дълго.
Европа има стратегически резерви и по-диверсифицирани източници на суров петрол от много азиатски икономики. Но остава структурно уязвима при дизела.
Точно затова атаката срещу саудитския байпас не е просто поредната новина от Близкия изток. Тя удря най-чувствителната точка на европейския енергиен баланс — горивото, което движи реалната икономика.
Саудитският спасителен пояс е пробит.
Европа вече чака на опашката.
А петдневният буфер в Янбу не е запас.
Това е обратно броене.
Споделете мнението си в коментарите! 👇
СЪВЕТИ ЗА РОДИТЕЛИТЕ
ПРИКАЗКИ ЗА ДЕЦА
ПЕСНИ ЗА ДЕЦА
ПРИЯТНА МУЗИКА ЗА ВАШЕТО КАФЕНЕ, БАР, РЕСТОРАНТ, СЛАДКАРНИЦА, ДОМ

Защо във Фантастико заплатите са изключително малки?

🇧🇬🤔👎 „ПРИБИРАМЕ СЕ В БЪЛГАРИЯ. ЗАВИНАГИ.“

Хутите атакуваха Саудитска Арабия
🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨

‼️🔥 Путин ли разби Европа? ‼️

Вълчан войвода изключително образован човек, перфектно владеел бойните изкуства
ВЕЛИКАТА ЦИВИЛИЗАЦИЯ, СИМВОЛЪТ НА ПРОГРЕСА РУХНА ПРЕД ОЧИТЕ МИ, САМО ЗА ДВЕ СЕДМИЦИ!
Защо да не гоните котка, ако се гали в краката ви
Помагам на майка ми финансово, но жена ми и тъща ми са категорично против, как да постъпя

Лора Крумова показа сина си за сефте от бебе
Ще се стовари ли с пълната си сила делото „RICO“?

И доказалата, че е неграмотна Ризова падна жертва на Барбароса
Франция остана без ток, включително фестивалът в Кан
Колко хиляди изтърва Гришо за една точка

Китай тества успешно неядрена водородна бомба

🟤🇪🇺 РАДЕВ, БОРИСОВ, ЖЕЛЯЗКОВ И ПЕЕВСКИ! ВЪЗМЕЗДИЕТО СЕ ЗАДАВА❗️
🔴 “Едно заявление на Белоусов от петък проглуши западните медии, но у нас ни вопъл ни стон… А именно –...

Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори.
Последните слънчеви дни преди една есен, която идва с повече въпроси, отколкото отговори. Ще спре ли войната в Близкия изток...

ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА.
ВОДАТА ЩЕ БЪДЕ НОВОТО ЗЛАТО. И БЪЛГАРИЯ ТРЯБВА ДА ГО РАЗБЕРЕ СЕГА. В бъдеще водата ще бъде един от най-ценните...

Защо всички простаци карат в лявото платно по магистралите?
Всички комплексирани селяни карат в ляво. Защо всички простаци карат в лявото платно по магистралите? След страхотни дни в Созопол...
Шофьорските изпити зациклиха. Курсисти чакат месеци, губят пари и права
Недоволство сред автоинструкторите в Монтана заради месеци наред забавени практически изпити за шофьорски книжки. Проблемът с липсата на изпитващи продължава...

Алис Вайдел иска да върне украинците и да изиска от Киев възстановяването на милиарди
Съпредседателката на AfD Алис Вайдел настоява за връщането в Украйна на украинските граждани, подпомагани от Германия, и за спиране на...

🕊️ “Банкетът на лицемерието” приключи: Защо срещата на ООН тази седмица е последният шанс за истински Мир 🌍
Спираме да мислим за дежурните дипломатически усмивки и кухите декларации, изразяващи “дълбока загриженост”. Тази седмица ООН се събира на критична...

Какъв свят ни очаква след 2030?! ⬇️
Какъв свят ни очаква след 2030?! ⬇️ * Едно световно правителство * Една световна централна банка и цифрова валута *...

„Защо вие, украинците, просто не свалите режима на Зеленски и не сложите край на войната?“
Защото Зеленски не съществува в политически вакуум. Властта му се основава на няколко стълба: Ето нейният отговор: Крайнодесни формирования, оборудвани...

Тази лунатичка явно е много отчаяна и е изпаднала в някакво шизофренно състояние
В БРЮКСЕЛ ПОЛОЖЕНИЕТО Е “ПОЛЕТ НАД КУКУВИЧЕ ГНЕЗДО”! ГЬОБЕЛС СИГУРНО ГЛЕДА ОТ НЯКЪДЕ И ЗАВИЖДА, ЕВРОХУНТАТА ГО НАДМИНА! КРЪВОЛОЧЕЩАТА УРСУЛА...
🚨 АРЕСТ В РУМЪНИЯ: Задържаха Калин Джорджеску! 🚨
Глобалисткият режим в Букурещ започна брутална разправа с опозицията! Тази сутрин бе задържан бившият кандидат за президент Калин Джорджеску –...
‼️🔥 Путин ли разби Европа? ‼️
Решение, след което Европа осъзна, че е загубила! 🇷🇺🔥 Материалът, който трябваше да остане в тайна, сега изтече.Путин обяви едно-единствено...

Германският милиардер Тео Мюлер се обяви против финансовата и военна помощ от страна на Берлин за Украйна
В интервю за германския вестник Bild собственикът на голямата хранително-вкусова група Unternehmensgruppe Theo Müller (известна с млечните марки Müller, Weihenstephan...

🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа
🇩🇪 Германия гласува: AfD е на крачка от нова историческа победа На 20 септември Германия ще проведе два ключови регионални...

Пратеникът на Тръмп в Минск: Бизнес сделки, блокирани милиони и нови канали към Москва
Посещението на специалния пратеник на Доналд Тръмп, Джон Коул, в Минск на 15-16 септември 2026 г. маркира нов етап в...
Хутите атакуваха Саудитска Арабия
Кадри от летището в Рияд, столицата на Саудитска Арабия. Твърди се, че хутите са ударили някакво съоражение наблизо. Това впрочем...
ВОЙНАТА НА ТРЪМП СРЕЩУ ЕВРОПА
Ще го нарека така защото това се вижда като факти. В политиката трябва да се чете между редовете за да...

🇷🇺 Руските военни сили нанасят мощни удари
Въоръжените сили на Руската федерация продължават нанасянето на удари по военни цели в Украйна. По потвърдени данни през изминалото денонощие...
Бог прощава, Русия не…!!!
UKRAINE IST K-A-P-U-T. ВЗЕТО С COPY-PASTE ОТ МРЕЖАТА! Бясна бомбардировка срещу военни товари в Одеса и околния регион моментално подпали...
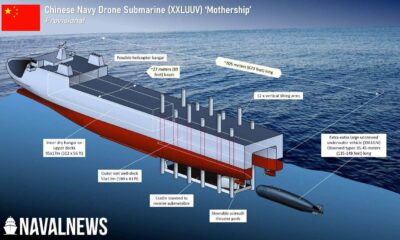

🇨🇳 Китай отново изпреварва света: първият кораб майка за гигантски подводни дронове
Докато западните флоти все още експериментират с относително малки безпилотни подводни апарати, Китай вече строи платформа, която може да промени...
-
 ИСТОРИЯ4 years ago
Вълчан войвода изключително образован човек, перфектно владеел бойните изкуства
-
БЛОГ4 years ago
ВЕЛИКАТА ЦИВИЛИЗАЦИЯ, СИМВОЛЪТ НА ПРОГРЕСА РУХНА ПРЕД ОЧИТЕ МИ, САМО ЗА ДВЕ СЕДМИЦИ!
-
LIFE5 years ago
Защо да не гоните котка, ако се гали в краката ви
-
БЛОГ4 years ago
Помагам на майка ми финансово, но жена ми и тъща ми са категорично против, как да постъпя
-
 LIFE4 years ago
Лора Крумова показа сина си за сефте от бебе
-
АНАЛИЗИ6 years ago
Кеворк я разкости: ПКП, вместо да се скрие в Джендема, сипе заплахи
-
 ИСТОРИЯ4 years ago
Как създават Съветския съюз – Ленин срещу Сталин
-
СВЯТ4 years ago
Марионетното правителство в Германия с упорито усърдие унищожава промишлеността